目からウロコ(!?)の贈与術

相続税増税から1年以上が経ち、新聞雑誌等での報道は落ち着いた感がありますが、相続税対策のご相談は増え続けています。

相続税対策として有効な手段の1つは、なんといっても贈与の活用であることは、ご存知のとおりですが、贈与にはいくつかの種類があり、これらを上手く組み合わせて使うことで大きな効果が得られることは、意外と知られていません。

今回は「教育資金の一括贈与」「都度贈与」「暦年贈与」の3つの贈与を使った、ちょっと変わった相続税対策の方法をご紹介します。

まずは各贈与の、ごく簡単な説明と今回ご紹介する方法で利用する各贈与の特徴です。

■「教育資金の一括贈与」
祖父母が金融機関との契約に基づき30歳未満の孫のための口座等を開設し、教育資金を一括して拠出した場合、この資金について孫ごとに1500万円までの金額を非課税とするものです。
【利用する特徴】
・孫が30歳に達した場合、残った教育資金についてはその日(孫が30歳に達した日)に贈与があったものとして贈与税が課税される。
・祖父母が死亡しても、贈与税の課税関係に影響はなく、原則、相続税の申告は不要である。

■「都度贈与」
祖父母が孫の生活費や教育費のうち通常必要と認められるものを、その都度贈与したものについて贈与税は非課税となります。
【利用する特徴】
・孫の入学などに伴って必要となる入学金や授業料等を祖父母がその都度負担しても、それは扶養義務の履行であり、贈与税の対象にはならない。
・「教育資金の一括贈与」との併用が可能。

■「暦年贈与」
1年間に110万円までであれば贈与を受けても原則、贈与税は課税されません。
【利用する特徴】
・「教育資金の一括贈与」「都度贈与」との併用が可能。

さて、それでは簡単な特徴を押さえたところで、次はこれらの活用法です。

■「教育資金の一括贈与」制度を利用しても、手を付けない!

これら3つの贈与は全て併用が可能であるという特徴を活かし、「教育資金の一括贈与」制度を利用するものの、“その資金には一切手をつけず”、「都度贈与」と「暦年贈与」を併用するのです。

まず、何はともあれ金融機関等で「教育資金の一括贈与」に対応した商品を申込み、この制度を利用し、孫に1500万円を一括贈与することによって相続財産から切り離します。しかし、一括贈与を受けた孫は、少なくとも祖父母が元気なうちには、この「教育資金の一括贈与」で贈与を受けた金額については一切手を付けません。これが最大のポイントです。

この1500万円に手を付けない代りに、次に「都度贈与」を利用します。祖父母は孫の教育資金について必要な都度、必要な金額を、その都度贈与します。繰り返しになりますが、これは扶養義務の履行であるため贈与税の対象にはなりません。また、「教育資金の一括贈与」を既にしていたからといって「都度贈与」が認められないといったことはありません。

そして最後に「暦年贈与」です。基礎控除110万円を利用した「暦年贈与」について、「教育資金の一括贈与」や「都度贈与」と併用できないという法律はありません。祖父母は孫に対して「暦年贈与」を使って使い道を限定することのない資金を贈与していきます。当然110万円までであれば贈与税はかかりません。

この3つの贈与を併用することで、ある程度まとまった金額を孫の為に使いながら相続財産を減らすことができます。複数の孫にこれを実行し、しかも年数をかければ、その効果はかなりのものになります。

「いやいや、だって、教育資金の一括贈与については、孫が30歳に達した場合、残った金額についてはその日(孫が30歳に達した日)に贈与があったものとして贈与税が課税されるんだろ?教育資金贈与については一切手をつけていないんだから、やがてたっぷり贈与税がかかってしまうじゃないか!!!」

もちろんその通りです。では、教育資金の一括贈与金額1500万円について、仮に一切手を付けずに残った場合の贈与税額を、ちょっと計算してみましょう。

15000(千円)-1100(千円)=13900(千円)
13900(千円)×40%-1900(千円)=3660(千円)

ポイントは、仮に孫が30歳に達した日に既に祖父母が亡くなっていたとしても、この日に直系尊属からの贈与があったとみなされますので、20歳以上の方が父母や祖父母から贈与を受ける場合の【特例税率】が適用されることです。

1500万円から基礎控除の110万円を差し引いた1390万円に、贈与税の特例税率40%が適用(速算表による控除190万円あり)され、贈与税は366万円になります。実効税率としては24.4%です。

今、20歳未満の孫に現金1500万円贈与をすれば税率は45%と一般税率が適用されますが、教育資金の一括贈与を使って、孫が30歳になった時に受け取れば特例税率の適用が可能なのです。

さて、これに対して現在、相続税の最高税率は55%。この税率が適用される人の場合、相続財産1500万円に対する相続税は、なんと825万円です。

■相続税の速算表

法定相続分に応ずる取得金額
税率
控除額
1,000万円以下
10%
–
3,000万円以下
15%
50万円
5,000万円以下
20%
200万円
1億円以下
30%
700万円
2億円以下
40%
1,700万円
3億円以下
45%
2,700万円
6億円以下
50%
4,200万円
6億円超
55%
7,200万円


つまり、最高税率に達する人だけではなく、財産額に応じて適用される税率によっては、教育資金の一括贈与に拠出して、一切手を付けずに貯めておき、やがて贈与税で納めるだけでも節税が出来てしまうのです。

そして実際に教育等に必要なお金は「都度贈与」と「暦年贈与」で賄います。

早い段階からこの3つの贈与を実行すれば、かなりの相続財産の圧縮が可能となります。

仮に一括贈与後、祖父母が思ったよりも早く亡くなってしまったり、認知症などにより都度贈与や暦年贈与が困難になった時には、教育資金の一括贈与でもらったお金を教育資金として実際に使っていけば、それで良いですし、祖父母が長生きすれば、手を付けず都度贈与と暦年贈与を併用すれば良いのです。

もちろん相続税の対象となる財産額によっては贈与税のほうが高くなりますし、贈与のし過ぎにも注意しなければなりません。また、この方法が使えるのは現金資産が、ある程度潤沢にある方に限られますが、一定以上の財産をお持ちの方にとっては、検討に値する方法であることは間違いありません。

まずは専門家にご相談のうえ、是非、実行を検討してみてください。
クラウド会計、導入期の終わり

5月9日、クラウド会計におけるトップシェアを誇るfreeeが、料金体系の変更を実施致しました。
サービス開始から3年余り。開始当初から維持していた法人1,980円、個人980円という単一の月額料金(いずれも税込)が、下記のように変更されました。
【法人】2プラン→1,980円、3,980円(いずれも税抜)
【個人】3プラン→980円、1,980円、3,980円(いずれも税抜)
金額だけ見れば、法人は2倍、個人は最大3倍の値上げです。ただし、新設された上位プランの機能と料金、そして会計ソフト全体でのトップシェアである弥生会計の機能と料金を比較すると、特別高いとは言えません。付加機能を考えればfreeeの方がまだ割安です。
freeeの今までのターゲットは個人事業と小規模法人(10人未満)がメインでしたが、今回予定されている上位プランの新機能(6~7月に提供予定)は、中小企業のど真ん中をターゲットとするのに必要十分。
簡単に新機能をお伝えすると、部門別会計、予算実績管理、資金繰りシミュレーションなど。
今までのfreeeは、メインターゲットからするとオーバースペックで、例えば年商1億円超程度からの、管理面が重要となってくる中小企業においてはアンダースペックと感じていました。
弥生会計はバージョンごとにターゲットが異なりますが、年商1,000万円程度から数十億円程度の中小企業までカバーしております。freeeもターゲット毎に料金と機能を変えることによって同じように対応してきました。
これにより、クラウド会計ソフトは小規模零細企業向けという導入期を突破し、中小企業全体をほぼカバーする成長期に入ります。
既存の会計ソフトは成熟期があまりにも長過ぎました。機能も使い方もさほど変わらないまま、そして操作方法もプロ経理が前提のソフトでした。そして、現在、既存の会計ソフトは、freeeが創った市場と既存の市場を融合するように自らの仕様を変更しています。freeeに追い立てられるように…。
freeeが先鞭をつけた、会計ソフトでの銀行・信販データの取り込みは、むしろ当然の機能となってきています。当社がメインで扱っているお堅いTKCの会計ソフトも、とうとう6月から銀行・信販データの取り込みに対応します。クラウド型のソフトのみならず、クラウド型ではないソフトでもデータ取り込みが実現します。
電子帳簿保存法の改正により、スキャナ保存による領収書の原本破棄も認められることになりますが、これらのデータも会計ソフトに関連付けてクラウドに保管されることになります。freeeのみならず、従来型の会計ソフトも半クラウドのような形で対応してくることでしょう。TKCも対応すると予告がありました。
つまり、クラウドであるかどうかもあまり重要ではなくなり、機能も同質化してきます。freeeもクラウド会計ソフトというカテゴリではなく、会計ソフトという全体カテゴリで評価されることになるでしょう。
こうなってくると、重視されてくるのは、より効率的に短時間で経理を処理できる会計ソフトということになります。
正直、従来の会計ソフトは、効率的に経理をさばくという視点の構造ではありません。従って、人の手による経理オペレーションを合理化して、会計ソフトに掛かる時間を最小限にという思考が必要でした。
freeeの特徴は、そもそもバックオフィスを合理化するという思想の下に開発されたソフトであるため、会計ソフトを中心に経理を回すという思考に適しています。
先日、経済産業省は、人工知能(AI)などの先端技術を活用して成長を目指す「新産業構造ビジョン」の中間報告をまとめました。AIやビッグデータなどの技術を活用して国内産業を改革しなければ、2030年度までに就業人口が735万人減るとの試算を示し、対策が必要だと指摘しています。(読売新聞5月6日付記事より)
このような前提からすると、人に依存する経理オペレーションと会計ソフトは、この先、生産性の悪化をもたらします。
そして、イノベーションのジレンマです。
既存の会計ソフトが、クラウド会計にとって当然の機能を実装していっても、基本構造は変わりません。基本構造をそのままに、他所に負けじと流行の機能を追加しているだけです。また、ユーザーが多いだけに、劇的なフルモデルチェンジもできません。料金体系も大幅変更が困難です。
そもそもイノベーションを起こそうと仕掛けてきたfreeeなどと正面から戦えないのです。
さらに、ビッグデータ…。
freeeは60万以上の事業所(個人、法人合せて)に利用されていると公表していますが、今後増え続ける事業所のデータを、いつ、どのように利用するのでしょうか…。これを武器にされたらと考えるとライバルは恐ろしいでしょうね。
私はたびたびfreeeを中心にクラウド会計を取り上げていますが、それは、ここ数年で会計ソフトの質が大幅に変わる可能性があるためです。ここに上手く対応できないと、本当に非効率な経理を続ける羽目になります。会計のみならず、給与や販売などのバックオフィスソフトも同じです。
様子見もよいですが、それ以上に動きは早いです。様子を見ている間に置いて行かれないように気を付けてください。

ハイブリッド経営のススメ!社会保険問題が中小企業の救世主となる!?

今年のはじめに日本経済新聞の一面に『厚生年金、加入逃れ阻止』の文字が大々的に掲載されました。
マイナンバーを活用し、未加入事業所を特定。効率的に未加入事業所の加入促進を行っていくという内容でした。
ある日のこと、私どものお客様のところに年金事務所の職員が、社会保険の加入要請に訪問して来ました。
その時、年金事務所の職員からこんなことを言われ厳しく指導を受けたといいます。
「法人は社会保険強制加入です。」
「社会保険に加入しない会社は本来法人を続ける資格がない!」
これを聞いて激しい怒りを覚えましたが、それと同時に「そっちがその気なら」という思いが生まれました。
そこで年金事務所の職員からの指導にもとづき、法人をやめることにしました。
正確に申し上げると、社会保険に加入できる規模の事業サイズにするということです。
簡単なシミュレーションをご覧いただきます。
仮に従業員1名と社長と奥さんがそれぞれ240万円報酬をとっている会社があったとします。
夫婦はともに役員です。
平成28年度の国民年金保険料は月額16,260円です。
年額で195,120円となります。
国民健康保険料は家族の人数にもよりますが、子供二人の標準的な家庭であれば年間40万円程度となります。
合計で、約60万円の保険料を支払っていることになります。
法人の事業規模をミニマムにし、最低限の報酬のみを法人から支払うようにします。
夫婦で月額5万円、年間60万円の報酬を設定します。
社会保険は法人と個人で保険料を折半しますが、いまはその話は考えずに単純に法人がどれだけの保険料を払うことになるのかを計算します。
一人当たり月額約2万4千円、年間で28万8千円
二人で57万6千円となります。
これによって、個人で保険料を払っている状態とほぼイコールとなります。
これだけでは面白くないのでさらに一歩話をすすめます。
役員には常勤役員と非常勤役員がいます。
常勤役員は社会保険に加入する必要がありますが、非常勤役員については加入する必要がありません。
代表取締役社長はどんなに低額な報酬であっても『常勤役員』とされますが、報酬が低い平取締役については『非常勤役員』として扱うことができます。
つまり、平取締役の妻は非常勤役員として社会保険の加入の必要がなくなります。
その結果、社会保険料は半分の約30万円でよいこととなります。
妻については『3号被保険者』となり保険料はかかりません。
ここで皆さんのこんな声が聞こえてきます。
「夫婦合わせて年収120万円じゃあ生活できないよ!」
そこはご安心ください。
法人の事業規模をミニマムにするというのは何も事業を縮小するということではありません。
縮小した分の事業を『個人事業者』として新たに事業を行うということです。
個人事業で得た収入は全て事業主の所得となり節税にならないと嫌われる傾向がありますが、社会保険に加入するしないでもめている規模であれば何ら支障はありません。
長々と話してきましたが、つまり法人と個人事業の二つを同時に行うという『ハイブリッド経営』が、中小企業のこれからの新しいスタンダードになると私は考えます。
まさにハイブリッド車がガソリンと電気を併用し燃費効率を向上させているように、中小企業は法人と個人事業を併用し効率的に経営しようということです。
ハイブリッド経営のメリットは社会保険だけではありません。
個人事業者のメリット
1.社会保険の加入義務がない
注意が必要です。
個人事業の場合でも常時5人以上の従業員が働いているのであれば、社会保険への加入が義務となります。
ただし、5人以上でも任意適用となる業種があります。
(1)農林水産業
(2)飲食業
(3)旅館・その他の宿泊所
(4)洗濯・理美容・浴場・写真等個人サービス業
(5)映画・娯楽業
(6)法律・会計士・税理士事務所等その他サービス業
2.消費税の免税制度が利用できる
消費税は、基準期間における課税売上高が1,000万円以下の場合は納税の義務が免除されています。
法人は継続して事業を行っていますので、基準期間における課税売上高が1,000万円を超えていても個人事業は新規に始めますので、最初の1年間だけは必ず納税義務が免除されることとなります。
また、法人もしくは個人事業のいずれかの課税売上高を1,000万円以内におさえることによって、継続的に消費税の免税制度を利用することが可能となります。
粗利益の高い収入を法人もしくは個人事業のいずれかに残すことがポイントです。
3.消費税の簡易課税制度が利用できる
基準期間の課税売上高が5,000万円以下の場合には簡易課税制度を利用することができます。
粗利益の高いサービス業などは消費税を有利に計算することができます。
簡易課税から本則課税に移行したことによって消費税の納税が増えたという経験をお持ちの事業者も多いと思います。
4.税理士がいらない
法人の申告を自分で行うのはちょっと難しいです。(ほぼ無理です。)
また、税務署に聞きに行っても申告書の書き方までは教えてくれません。
「税理士さんに聞いてください!」と言われます(笑)
ところが個人事業者の場合は、確定申告時期になると必ず『無料申告会場』が設けられ、そこでは手取り足取り申告書の作成まで指導してくれます。
正直に申し上げると、会場スタッフが申告書を作成してくれているというのが実態です。
そのため、会計ソフトを使って数字だけまとめることができれば、申告にお金がかかることはありません。
法人については、税理士の顧問を継続している訳ですから、ちょっとわからないことがあれば教えてもらうことぐらいはできるのではないでしょうか?
いざとなれば税務調査の立ち合いも当然請けてくださるでしょう。
さらに言えば、法人の収入は劇的に下がることになるので、売上高を顧問報酬の基準としているという税理士事務所であれば顧問報酬の節約にもつながります。
5.インターネットバンキングが無料で利用できる
多くの金融機関のインターネットバンキングは法人のみ有料です。
ただし、毎月多くの振込みを行っている『個人事業者』についても有料とする金融機関もありますのでご注意ください。
最後になりますが、とても重要な注意点を申し上げます。
法人で既に行っていた事業を個人に移すということは法人にとって見れば『事業譲渡』です。
つまりM&Aを行うということです。
利益が出ている事業である場合には、個人から「のれん代」に相当する譲渡代金を貰う必要があります。
ただ単に法人でやっていた事業を明日から個人でという訳には行きません。
そこは顧問税理士に相談し、十分な検討計画のうえで進めてください。

今だからこそ重要となる与信管理

「最近、他のお客様の状況はどう?」
と聞かれることがあります。自社が膠着状態に陥っているときに、ふと隣の芝生が気になるという感じで口にされます。
自社が順調であったり、窮地に陥っている場合には、隣の芝生など気になりません。
当社のお客様は個性的な企業が多いため、業界動向や景気動向に左右されないケースが多く、比較ができないというのが難しいところ。そして、一般論をお話ししたところで新聞レベルと変わらないため、焦点を絞ってお話することが多くなります。
そのような中でお話しすることの一つに、与信管理があります。
例えば、現在は売上が増加傾向の企業数が増加しているように思えますが、このような状態が続くと、どの企業も債権額が増加していきます。
もちろん、増収・増益という好循環にあればよいのですが、増収であっても増益という企業はそれほど多くないように思われます。増益であったとしても、増収に見合った利益は出せていない。
そして、増収に応じたキャッシュを確保できているかというと、さらに怪しいと思われます。
増収であっても、債権がいち早く入金されない限り、資金繰りは改善しません。むしろ、仕入が先行するケースでは、増収により資金繰りが悪化します。状況によっては、黒字倒産が増える可能性が考えられます。
つまり、増収の企業が増えるということは、債権の貸し倒れ又は長期滞留リスクが高まっているとも言えるのです。
それでも、長期に渡る継続的な取引先であれば、すぐに異変を察知し、対応できるはず。
(とはいえ、継続的な取引先であるが故に、情が顔をのぞかせてしまう場合もありますが…)
問題は、初回又は付き合いが浅い取引先です。取引先も、取引する相手(つまり自社)を選んできています。自社に隙があると、相手に狙われてしまいます。
本来であれば、可能な限りリスクを排除するために設定された取引条件も、「まあ、今回は大丈夫か…」と崩してしまうと、崩したときに限って、何らかの問題が生じます。
「それは結果論でしょ」と思われる方もいらっしゃるでしょうが、このような相手も、隙がない企業には近づきません。相手にされないことが分かっているから。
また、帝国データバンクや東京商工リサーチで信用調査をする企業も増えてきましたが、信用調査をしている企業でも、隙がある場合には引っ掛かります。実際に自分がそのような目に合うとは思っていないことでしょう。
実際、先日お話を伺ったお客様でも、数千万円の債権が期日になっても入金されないと相談を受けました。もちろん、信用調査は実施しています。
幸い、お付き合いのある弁護士がいたので、すぐにその場で電話をしてもらって対処しましたが、それで問題解決とはなりません。そのお客様だけではなく、他の取引先への支払いも同じように滞留している可能性があるからです。
このお客様は取引単価が大きいため、契約時半金、納品後半金の取引が原則です。しかし、色々理由を付けられ、そして説得され、渋々、納品後全額を受け入れてしまいました。
本来であれば、契約金を払わない言い訳をされた時点でアウトなのですが、ふとした瞬間に、売上を目の前にして、自分に言い訳をしてしまいます。ちなみに、このお客様の業績は良好で、金融機関からも優良企業とみなされています。正直、隙を見せたとしか言いようがありません。
そして、その取引相手を検索すると、「あ、ここ知っている」という企業でした。WEBサイトも見栄えが良いです。
皆さま例外なく、未知の相手には警戒されます。しかし、少しでも知っている相手ですと、「まあ、大丈夫かな…」と、原則を緩めてしまうきっかけにしてしまいます。
債権額が増加している状況で、一つでも歯車が狂えば、一気に窮地に立たされる場合があります。皆さまも、自社の債権額の推移を改めてご確認いただき、リスク要因は徹底して排除してください。消費税の増税延期という話しが出ている時点で、かなり雲行きが怪しいです。
ちなみに、予防線を張るという意味で、顧問弁護士がいらっしゃる企業には、WEBサイトの会社概要欄に、顧問弁護士を掲載することをお勧めしています。皆さまもご経験があるように、取引相手の会社概要欄は必ずチェックされます。顧問弁護士と記載があるだけでも、近寄ってこない相手もいらっしゃいますので。

増税前に押さえておきたい、今更聞けない消費税のキホン

消費税増税まで1年を切りました。前回の増税時には数多くのご相談を受けました。

しかし、多くの内容は基本的な消費税の仕組みを理解できていないことによるご相談でした。中には正しく理解しないままに、誤った対策を講じてしまった方もいるのではないでしょうか。

増税の再延期の可能性が取りざたされていますが、そこはさておき、このタイミングで消費税の基本を理解し、直前になって慌てたり意味のない対策を取ることのないようにしましょう。

課税事業者である企業にとって、消費税の基本的な仕組みは2パターンです。

■ 原則:売上で預かった消費税から実際に仕入等で支払った消費税を差し引いて残った額を納税する

原則:【消費税の仕組み(原則課税方式)】

納税額 売上の際に預かった
消費税
(仮受消費税)

・年間売上:2億円 → 預かった消費税1600万円
・年間仕入等:1億5千万円→支払った消費税1200万円
・納税額:1600万円ー1200万円=400万円

※消費税率8%

仕入等の際に
実際に支払った消費税
(仮払消費税)

■ 例外:売上で預かった消費税から、預かった消費税にみなし仕入れ率をかけた額を差し引いて残った額を納税する

例外:【消費税の仕組み(簡易課税方式)】

納税額 売上の際に預かった
消費税
(仮受消費税)

・年間売上:4500万円 → 預かった消費税360万円
・年間仕入等(みなし仕入れ):360万円×80%
 
(小売業の場合)=288万円
・納税額:360万円ー288万円=72万円

※消費税率8%
みなし仕入れ率は業種により異なります。

みなし仕入れ率により計算された消費税
差額(雑収入)

前々期の課税売上高が5000万円以下で届出を提出している場合には、みなし仕入れ率を用いて消費税を計算することができる、例外「簡易課税制度」の適用を受けることができます。課税売上高が5000万円を超えている企業については原則課税方式になります。

大まかですが、基本的な消費税の仕組みは上記のとおりです。

さてさて、増税直前になると必ず受けるのが、「車とか、材料とか、消耗品とか、今のうちに買っておいた方がいいんだよね?」という質問です。

■ 原則課税方式の企業様への答え

「いいえ、増税前に駆け込みで購入しても、しなくても損も得もしません。ですので今必要な分だけ購入してください。」

これが基本的な答えです。

具体的に数字で見ていきましょう。

とある、4月決算の企業が3月~4月の増税時期をまたぐ2カ月の間に合計で3000万円(税抜き)の仕入をするとします。ケース(1)では増税前に仕入れた方が有利だろうと考え、2500万円分を3月に仕入れて、残りの500万円分を4月に仕入れました。
ケース(2)では、増税前後、変わらず1500万円ずつを仕入れました。

(1)増税前の3月に2500万円(税抜)を仕入れて、増税後の4月に500万円(税抜)を仕入れた場合。

【ケース(1)】

納税額 150万円 売上の際に預かった
消費税
(1600万円)

・年間売上分 → 預かった消費税1600万円
・2月までの仕入等:1億5千万円→支払った消費税1200万円
・3月仕入れの消費税:2500万円×8%=200万円
・4月仕入れの消費税:500万円×10%=50万円
・納税額:1600万円ー1200万円ー200万円−50万円
 =150万円

4月分(50万円)
3月分(200万円)
2月までの仕入等で
実際に支払った消費税
(1200万円)


(2)増税前の3月に1500万円(税抜)を仕入れて、増税後の4月に1500万円(税抜)を仕入れた場合。

【ケース(2)】

納税額 130万円 売上の際に預かった
消費税
(1600万円)

・年間売上分 → 預かった消費税1600万円
・2月までの仕入等:1億5千万円→支払った消費税1200万円
・3月仕入れの消費税:1500万円×8%=120万円
・4月仕入れの消費税:1500万円×10%=150万円
・納税額:1600万円ー1200万円ー200万円−150万円
 =130万円

4月分(150万円)
3月分(120万円)
2月までの仕入等で
実際に支払った消費税
(1200万円)

結果として(1)(2)ともにキャッシュアウトする金額が同じなのはご理解いただけたでしょうか?表にして比較してみましょう。

【ケース(1)と(2)の比較】 (単位:万円)
  預かった
消費税
(売上)
2月までに
支払った
消費税
3月に
支払った
消費税
4月に
支払った
消費税
差引納税額 3月以降の
キャッシュアウト
ケース(1) 1,600 1,200 200 50 150 400
ケース(2) 1,600 1,200 120 150 130 400
※ キャッシュアウトは結局同じ!

(1)のケースで3月、4月に支払った消費税は(200万円+50万円)の250万円
(2)のケースで3月、4月に支払った消費税は(120万円+150万円)の270万円

確かにこの時点では3月に、駆け込みで仕入れた(1)の方が、仕入の際に支払う消費税が20万円少なくて済んでいます。

しかし納税額はどうでしょう。
(1)150万円
(2)130万円

今度は逆に(1)の方が20万円多く国に消費税を納めることになってしまいました。

もう、お分かりいただけたと思います。

3月4月に仕入れの際に支払った消費税額と国への納税額の合計は全く同じなのです。

これは預かった消費税から支払った消費税を差し引いた残額を納税するという仕組み故の結果です。仕入の際に高い税率で多く支払っていれば、その分納税額が減り、低い税率で少なく支払っていれば、その分納税額が増えるのです。つまり、増税前にまとめて仕入れても、増税後に仕入れてもトータルでは同じ結果になるのです。

■ 免税事業者・簡易課税制度を選択している企業様・一般消費者様への答え

「はい、そうですね。もちろん日が経つと劣化するようなものは、買い過ぎに気をつけるとして、増税後も必ず使うもので、時の経過に伴って劣化するようなものでなければ、まとめ買いしておけば、その分、消費税は安くすみます」

これが同じ問いに対する答えです。

消費税の納税義務のない免税事業者や一般消費者については消費税を納税することはありませんので、消費税を多く支払うと、その分納税額が少なくなるといったことはありません。当然、低い税率の際に購入した方が、お金の流出は少なくて済むということになります。

さて、次に簡易課税を選択している企業ですが、こちらについても免税事業者と同様に、増税前に購入できるものはしておいた方が得になります。

なぜなら、例外のところで説明した簡易課税方式の場合、売上で預かった消費税から業種によって決められた、みなし仕入れ率を預かった消費税にかけた額を差し引いた額を納税するからです。つまり、実際に仕入等で消費税をいくら支払ったかは、納税額に全く関係がなく、売上で預かった消費税の額に応じて納税額が決まる計算方法だからです。

納税額に全く関係がない以上、当然、仕入等で実際に支払う消費税は少ない方が、手元に多くのお金が残るというわけです。

理解していらっしゃる方にとっては「何を今更・・・」という内容かもしれませんが、意外ときちんと理解できていない方が多い内容のため、増税を前に再確認させていただきました。1年後、実際に増税が実行されるか否かは現時点では不透明な部分もありますが、基本的な仕組みを理解して、増税前に慌てることのないようにしましょう。


譲渡価格から事業承継を考える

ここ1、2年、M&Aのご相談をいただく機会が増え、当社もお客様のサポートをさせていただいております。

3月はM&Aの成約が多いため、私も複数のお客様の案件でバタバタ動いておりました。
譲渡と譲受でしたら、圧倒的に譲渡のご相談が多い状況です。

会社を譲渡されようとする理由の多くは後継者問題です。ただし、近年は業界の先行きへの不安や単独企業での成長に限界を感じられ、後継者問題と相まってご検討されるお客様が増えてきました。つまり、理由は一つではありません。

長いお付き合いのお客様には、私の方からM&Aという選択肢についてお話させていただくこともあります。お客様ご自身も漠然と問題には気付いていらっしゃるものの、やはりご自分の口から「売りたい」とおっしゃるには抵抗があるようです。

そのような中で、皆さまが一番気にされるのは社員の雇用です。ただし、雇用に関しては原則維持となるため、実際には問題とはなりません。

次は譲渡価格の問題です。

おそらく、一般的な方程式で算出された譲渡価格を見せられたとき、ほとんどの方はがっくりされると思われます。

「こんなものか…」

そうなると、やはり簡単には売ることができない。このまま経営していた方が手元に残るお金は多くなる。そうお考えになります。また、M&Aの仲介業者に支払う手数料も安くはありません。

ただし、売り時を間違えると売ることも出来ず、後継者も定まらずに、時間だけが経過していくことになります。

例えば、親族ではない社員に引き継いでもらおうとしても、通常は一社員が買えるような金額ではありません。

「自分の会社はたった1億円にしかならないのか…」と思われても、1億円を出せる社員などいらっしゃらないからです。

また、私が直接担当しているお客様は私と同年代の40歳前後から50歳までの方が多いのですが、皆さまとお話していると、ご自身のお子様に事業承継したいとお考えの方はごく少数です。

そうような場合の選択肢は、社員又は外部に譲渡するか、廃業又は倒産ということになります。廃業又は倒産というのは雇用の問題からも避けたいところですので、現実的には譲渡に行きついてしまいます。

そして、譲渡という場合、有利な条件で交渉を進められるのは、内部留保が分厚い会社です。
内部留保がない会社は、ほとんど価格が付きません。つまり、内部留保がない会社というのは収益性が継続的に低く、買い手からすると魅力が薄いのです。

ただし、内部留保がない理由が、中小企業特有の“経営者ご自身に内部留保を持たせている”ということであれば問題はありません。買い手からもらうべきお金を既に会社からもらっていたというだけです。しかし、会社から個人にお金を移してしまえば、やはり個人で消費してしまう方が多いというのが現実的なところです。

従って、会社にも経営者個人にも内部留保が少ない場合は、“譲渡価格が低いため”M&Aという選択肢も採用することができないこととなります。

まだ経営者として第一線で働かれている方でも、最終的には親族に会社を引き継いでいただくか、売らなければなりません。M&Aはあくまで事業承継の選択肢の一つであり、M&Aを行うにあたっての現実的な問題もありますので簡単にはいきません。

しかし、M&Aのサポートをしていて気付かされるのは、M&Aの対象として魅力がない企業というのは、やはり継続性という面で非常に問題があります。お子様に引き継いでいただく場合においても、この程度の金額しか付かない企業を引き継がせてよいのかとお悩みになられる場合もあります。しかも、その金額すら“過去の蓄積”であって、将来を約束するものではありません。

以前も、譲渡価格の低さに難色を示されたお客様に対して、「確かに金額は低いです。しかし、これが御社の市場価格です。この程度の金額しか付かないような道を選択されていたということです。実際、御社は金額が高く付く道も十分選択できたはずです。譲渡せずともまだまだやっていけますが、今のやり方を続けていたら、必ず限界は来ますよ」とお伝えさせていただいたことがあります。

非上場企業というのは、市場から企業価値を評価されるということがありません。従って、評価されることに慣れていませんので、譲渡価格が経営者ご自身の価値と錯覚される場合もあります。

しかし、「自社の市場価格はいくらなのか?」という側面から事業承継を考えるのも、客観的で非常に参考になると考えます。

価格が付かない理由が、自社の問題点となりますので…。


(山田 拓巳)

【お詫び】
4月1日に掲載させていただきました記事「社会保険料削減(案) ~その2~」にて、誤植がございましたので、訂正してお詫び申し上げます。

(訂正前)
また、今回は企業の掛金拠出を0円として説明しましたが、企業の負担額を1.5万円(最大5.5万円)とすれば、社員の掛金の枠は4.5万円となり、実質的な退職金の前払い制度に移行できます。

(訂正後)
また、今回は企業の掛金拠出を0円として説明しましたが、企業の負担額を1.5万円(最大5.5万円)とすれば、社員の掛金の枠は4万円となり、実質的な退職金の前払い制度に移行できます。


消費税増税時代だからこそ契約書に入れたい気の利いた一言

前回に引き続き消費税増税についてお伝えいたします。

今回は、消費税増税後にしっかりと消費税をもらうために契約書に入れていただきたい『言葉』についてです。

前回、消費税率が上がる前には国民生活への負担を軽減する目的で経過措置が設けられているという話をいたしました。

それ自体は悪いことではないのですが、その一方で経過措置の適用がない取引にもかかわらず、契約時点でお客様にしっかりとお伝えしていなかった、もしくは、曖昧にしていたために本来であればもらわなければならない消費税を貰えないというケースができてきます。

そこで、今回は『消費税増税に対応した契約書の作成方法』についてお話しいたします。


【契約書作成時の重要ポイント】

1.金額は税抜きで記載し消費税等は別途徴収することを明らかにする

例えば、『月額賃料540,000円』としてしまうと消費税分が40,000円なんだろうなという想像はつきますが、消費税率改定後には賃料改定の通知をしなければ相手もそのままでいいだろうなと思ってしまいます。

正直に申し上げれば、「向こうが言ってくるまで(自分からは)黙っていよう」というのが一般的ではないでしょうか。

そこで、契約金額は税抜きで記載し消費税等は別途徴収することを明らかにするため次のように記載しましょう。

<記載例>

月額○○円(消費税別)
金額○○円(税抜、別途消費税)

2.消費税等の税率改訂に対応する条項を盛り込む

取引の態様ごとに契約書に盛り込むべき条項の記載例をご紹介いたします。
なお、請負工事に関する経過措置の説明については前回のメールマガジンをご参照ください。

<記載例>
(1) 経過措置の適用を受ける請負工事

第○条 消費税等の取扱いについて

消費税等は上記請負金額とは別に徴収する。
本契約は改定消費税法附則5条3項の規定によって、契約物の引渡日が消費税率改定日後であっても消費税率を契約日における消費税率により計算する。
なお、平成28年10月1日以後に何らかの理由で請負金額を増額した場合で、かつ、契約物の引渡日が消費税率改定日以後となった場合においては、その増額分に係る消費税率は改定後の消費税率により徴収するものとする。

(2) 指定日以後に契約した請負工事

消費税等は上記請負金額とは別に徴収する。
なお、消費税率については当該契約物の引渡日における税率によるものとする。

(3) 不動産等の賃貸借契約

不動産等の資産の賃貸借契約についても指定日前に契約した一定の契約については経過措置の適用がありますが、その用件の一つに『対価の額の変更を求めることができる旨の定めがないこと』というものがあります。

対価の額の変更を求めることができる旨の定めがないこととは、契約書において賃料改定の条項がないことをいい、次のような条項がない場合をいいます。

賃料については、公租公課の変動、諸般の経済情勢の変化、近隣の賃料比較等により、当事者間で協議の上改定することができる。

つまり、一般的な不動産等の賃貸借契約においてはこの条項が入っているため経過措置は適用はありません。

したがって不動産等の賃貸借契約においては次の文言を入れてください。

本契約は消費税経過措置の適用はない。
なお、契約期間の中途において消費税率の改定が行われた場合には、賃貸人からの通知の有無にかかわらず、消費税率改定後の賃料に係る消費税等については改定後の税率により計算するものとする。

(4) 一括受領の長期の保守契約、メンテナンス契約等の役務提供契約

契約が3年間や5年間など長期にわたる契約で、月ごとに役務提供が完了する場合において、施行日以後における保守料金に係る消費税については、新税率が適用されます。

なお、施行日前に一括して契約期間に係る保守料金を受け取っている場合であっても、施行日以後に係る部分は新税率となることから、施行日以後の保守料金について10%と8%の差額である2%部分を追加徴収しないと本体価格を値引したことになるので注意が必要です。

契約期間が1年間で、その1年分の保守料金を一括して収受している場合において、事業者が継続して当該対価を収受した時に収益計上しているときは、施行日前までに収受し収益計上したものについては旧税率を適用することとなります。

ただし、『中途解約をした場合には未経過期間分の保守料を返還する』旨の条項がある場合には、裏を返すと時の経過に応じた保守料金等が決められていることになるため、施行日以後の期間における保守料金に係る消費税は新税率が適用されますので注意してください。

月ごとに売上計上している企業が多いことから考えると次のような記載をすべきです。

消費税は上記保守料金とは別に徴収する。
なお、本契約は消費税経過措置の適用はないため契約締結後において消費税法の改定により消費税率が改定された場合には、契約時に領収した消費税額との差額を追加徴収するものとする。

すべての契約に共通して言えることは、『消費税率は変わるものだ』ということを前提に契約に臨むということです。

消費税率は必ずまた改定されます。

税金に関する条項をしっかりと盛り込んで思わぬ損失を被らないよう気を付けてください。


社会保険料削減(案) ~その2~

それでは、前回に引き続き、社会保険料の削減(案)をお伝えいたします。

【その2】ある意味、加入者全員の社会保険料が下がる

前回お伝えしたのは、かなりイレギュラーな案でしたが、今回は国が推し進める制度をお伝えいたします。

それは、「確定拠出年金制度」です。

「確定拠出年金制度」を簡単にお伝えすると、従来からの退職一時金制度に替えて、退職金を年金で受け取ることを認める制度です(もちろん、併用することも考えられます)。

退職一時金制度は、企業が従業員の将来の退職に備えて積み立てていかなければならないものであり、業績の浮き沈みによっては重い負担になります。さらに将来の退職金のための引当金は経費に算入されないため、お金だけ準備しておかなければなりません。

これに比べて、「確定拠出年金制度」は、掛金を随時外部拠出することになるため、将来に備えてお金を準備するのではなく、いま経費に算入することができます。受け取る従業員側にとっても、企業が倒産しても掛金は既に確定している権利であるため確実に受け取れます。

また、日本の全企業に締める中小企業の割合は99%超であり、中小企業において最も一般的と思われる「中小企業退職金共済制度」の加入者数は約330万人。

これに対して、「確定拠出年金制度」の加入者数は、2015年3月時点で500万人を超えています。
上場企業を中心に、退職一時金制度からの移行が進んでいるからです。

このことから、今後は最もメジャーな退職金制度となってゆくと考えられています。

しかし、今回は「確定拠出年金制度」について説明する内容ではないため、制度についての詳細は下記に譲ります。

>> 厚生労働省HP『確定拠出年金制度の概要』

それでは、確定拠出年金制度が、なぜ社会保険料の削減につながるのか?

今回は、最も社会保険料が削減される可能性がある制度設計にて、導入による変化をお伝えいたします。

確定拠出年金掛金は、掛金の上限が月額55,000円まで認められています(他の企業年金に加入している場合は27,500円)。ちなみに、中小企業退職金共済は月額3万円が限度です。

そして、確定拠出年金掛金の「選択制」を導入した場合、掛金を拠出するのは社員自身となります。
掛金の拠出は給与内にて行うため、現在の給与の内訳を変更することになります。

例えば、月額30万円の給与の場合、従来通りの給与が24.5万円、確定拠出年金の枠として5.5万円の合計30万円となります。

つまり、企業としては企業負担の掛金の拠出無しに、社員の給与に確定拠出年金の枠を設定できるのです。この場合、社員から掛金を預り、拠出することになります。

そして、上記のケースで、社員が確定拠出年金の掛金として1.5万円を積み立てるとどうなるのか?

下記をご確認ください。

(シミュレーション表)

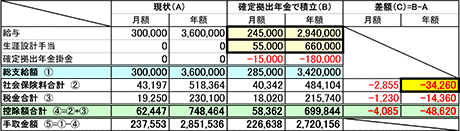
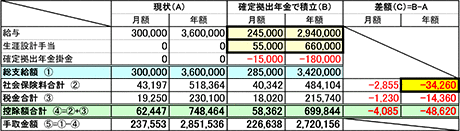
シミュレーション表なので詳細に過ぎる部分がありますが、上記のケースでは、社員が毎月1.5万円の確定拠出年金の掛金を積み立てると、年間3.4万円の社会保険料が削減されます(社員本人と企業負担の双方が削減対象となりますので、合計6.8万円)。

なぜ、社会保険料が下がるのかと言うと、確定拠出年金掛金は給与としてはみなされないため、社会保険料の算定対象外となり、社会保険の等級が下がる可能性があるからです。

さらに、上記のケースで5.5万円を掛金として拠出すると、社会保険料の削減効果は年間10.3万円(両者で20.6万円)となります。

さらにさらに、社会保険のみならず税金も下がるため、個人の節税商品として最強とも言われています。仮に10年の間、給与、社会保険料及び税金が変わらなかったとして、掛金1.5万円を拠出し続ければ、この社員は48.6万円の節税が可能となるのです。

簡単に説明すると、確定拠出年金制度導入に伴う社会保険料の削減案は以上となります(簡単ではないと思われますが…)。

当然、一人当たり削減額×社員数となりますので、社員が多い企業ほど削減効果が上がります。ただし、今回説明した制度において、社員が掛金を拠出するかどうかは任意です。制度を導入しても、企業は掛金の拠出を強制出来ません(せめてお願いでしょうか)。

とはいえ、社員にとっても、手取り後のお金を貯金するより圧倒的に有利なのは間違いありません。この辺の理解が進めば利用者が増加する可能性があります。

また、今回は企業の掛金拠出を0円として説明しましたが、企業の負担額を1.5万円(最大5.5万円)とすれば、社員の掛金の枠は4万円となり、実質的な退職金の前払い制度に移行できます。役員も社員同様に参加可能です。

確定拠出年金制度の導入は、確かにハードルが高いです。しかし、使い方によっては、中小企業においてネックの退職金制度の導入と社会保険料の削減に効果を発揮します。

中小企業においても導入が少しずつ進んでいるようですので、一度ご検討いただくのもよろしいかもしれません。

以上、二回にわたり、社会保険の削減(案)をお伝えいたしました。


消費税率10%で『トクする人』と『損する人』

消費税率10%引き上げ延期がささやかれる昨今ですが、予定通り平成29年4月の引き上げが実施されることを前提とすればそろそろ準備を済ませておかなければならなりません。

なぜなら、消費税率があがると、世の中への影響が大きいため国民生活への負担を軽減する目的で経過措置が設けられており、その期限が『平成28年10月』とされているからです。

この平成28年10月のことを『指定日』といいます。

指定日とは、経過措置の適用を受けるための契約の締結の期限となる日のことです。
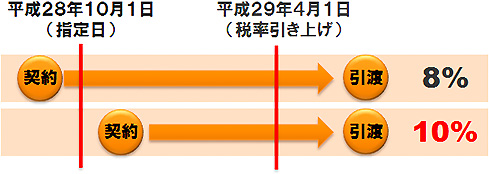
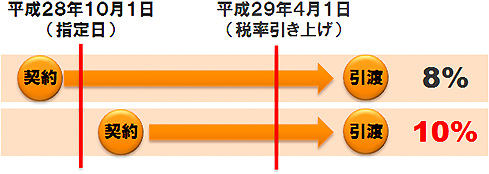
基本となるイメージは図のとおりです。


(図1)

この経過措置、実はいろいろと用意されているのですが、その中でも経営に大きな影響を与える可能性のあるものを今回は二つだけご紹介いたします。

  1. 予約販売に係る書籍等の税率等に関する経過措置
  2. 通信販売に係る税率等に関する経過措置

この二つの経過措置は実は一つの条文の中に書かれたものであり、互いに密接な関係にありますので注意して読み進めてください。

まず、『予約販売に係る書籍等の税率等に関する経過措置』の概要をお話しいたします。

法人又は個人事業者が、平成28年9月30日までに締結した契約に基づく譲渡で次の1~4のいずれにも該当するものは旧税率8%が適用されます。

  1. 不特定かつ多数の者に対するものである
  2. 定期継続供給契約に基づくものである
  3. 書籍その他の物品である
  4. 対価の全部又は一部を施行日前に領収している

『書籍等』とは、単行本や週刊誌に限った話ではなく、食料品、健康食品、化粧品、装花なども含まれ、『定期継続供給契約』とは、週、月、年その他の一定の周期を単位とし、おおむね規則的に、継続して一定の種類のものを一定の代金で供給する契約をいいます。

次に『通信販売に係る税率等に関する経過措置』の概要をお話しいたします。

法人又は個人事業者が、平成28年9月30日までに申し込みを受けて行った商品の販売で次の1~4のいずれにも該当するものは旧税率8%が適用されます。

  1. 不特定かつ多数の者に対するものである
  2. 郵便、電話その他の方法により商品の内容、販売価格その他の条件を提示している
  3. 郵便、電話その他の方法により売買契約の申込みを受けている
  4. 提示した条件に従って平成29年4月1日以後に商品を販売いる

みなさんはこの二つの経過措置の違いがわかるでしょうか?

今ではネット上での買い物が普及し、その結果、日常的に『通信販売』での『予約販売』を行っています。

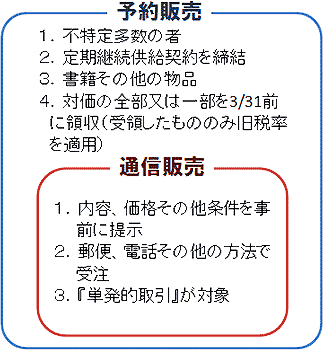
そのため、税務署が言うところの『予約販売』と『通信販売』の違いが理解し難いので次に整理いたしました。

(図2)

※単発取引が通信販売の場合、代金の受領は後でもよい


結論になりますが、その取引が定期継続販売である場合には、新聞、テレビ、チラシ、カタログ、インターネットを通じての申し込みが行われたとしても、平成29年3月31日までに代金を受領した部分のみが8%の適用を受けることになります。

次に、予約販売や通信販売の経過措置に潜む落とし穴についてお話しいたします。

注文者からは事前に8%の税率で代金の一部または全部を領収しており、その時には帳簿上では『前受金』として処理がされています。

そして、いざ商品を発送した時点でその前受金を『売上高』に振り替えるのですがこの時にミスが起こります。

発送日が平成29年4月以後ということで経過措置の適用があるにもかかわらず、新税率10%で売上に計上してしまうのです。

半年以上も前に受けた予約なので受注から販売までの管理が一貫されていないことがこのミスを招く原因です。

さらに、このミスは会計事務所が毎月見ているから大丈夫というものではありません。

会計事務所が毎月帳簿を見ていたとしても平成29年4月以降に計上された売上が10%で計上されていることに何の疑問も持たないどころかそれが当たり前という先入観すら持っています。

会計事務所のスタッフは一般的に一人で20社以上の担当を持っています。

そのため一社一社の取引に経過措置の適用の配慮をしている余裕がないのです。

つまり、会計事務所を当てにしていてはダメだということです。

受注から販売まで一貫した管理を行うことで、つまらない損を出さないように注意してください。


社会保険料削減(案) ~その1~

国が社会保険の強制加入に乗り出しているのは、以前からお伝えしているとおり。

日本年金機構が国税庁から企業の納税データを受け取り、社会保険未加入の約80万社を特定し始めているからです。つまり、社会保険からは逃れられません。未加入の企業において、まだ連絡がないのは順番待ちというだけです。

最近も、社会保険未加入の企業から相談がありました。
利益も十分出ており、給与もそれなりの金額を支払っておりました。
時間の問題です。

「加入しなければならないのは仕方がない。それでも社会保険料負担を下げることができないのか?」

このお悩みは既に加入している企業においても同じですので、誰もが知りたいと思われることでしょう。

そこで、今回と次回に分けて、社会保険料の削減(案)をお伝えいたします。

ただし、どの企業でもできる訳ではありません。しかし、実行は可能であり、選択肢としての情報は多い方が有利のため、あえてお伝えいたします。実際に実行する場合には、顧問税理士や社会保険労務士にご相談ください。

【その1】加入できない

負担を下げると言いつつ、いきなり「加入できない」から始まってしまいましたが、実は法人においても社会保険料を支払わなくてよい方法があります。

そもそも、社会保険に「加入する」には、毎月支給する給与がなければなりません。裏を返せば、毎月支給する給与がなければ、社会保険に加入できません。

当然、従業員については、毎月支給する給与が発生するため、社会保険に加入しないという選択肢はありません。

ただし、役員についてはどうでしょう? 

例えば、二社法人があり、主たる法人からは7割の役員報酬を受け取り、もう一社からは残り3割の役員報酬を受け取っているような場合があるとします。

今までは、片方で社会保険に加入し、もう一方の法人では社会保険に加入していないというケースが多く見受けられたのですが、今後はもう一方の法人においても社会保険の加入を迫られます。この場合は、二社での役員報酬の合計額から総額の社会保険料を算出し、二社の役員報酬の比率にて、それぞれの法人にて社会保険料を按分することになります。

このような場合、あえてもう一方の法人にて「毎月」役員報酬を支給する必要はあるでしょうか?

「ない」という場合は、その支給を年1回のみに変更できるはず。そうであれば、毎月支給する給与がないため、その法人において、その役員は、「社会保険に加入できません」。

そして、その支給は事前確定届出給与で支給時期と金額をコントロールすればよいのです。

繰り返しますが、社会保険の加入要件は、毎月給与の支給を受けている場合です…。

また、そのもう一方の法人が、社会保険に加入できない役員のみで構成される場合は、そもそも社会保険の加入事業者に該当しないため、社会保険の加入事業者にすらなれません。

以上となりますが、この方法は法人が一社しかない場合は中々難しいかもしれません。二社以上ある場合は、それほどハードルが高いとは言えません。実際に実行している法人もありますので。

ということで、次回は実際に毎月の社会保険料が削減される方法をお伝えいたします。